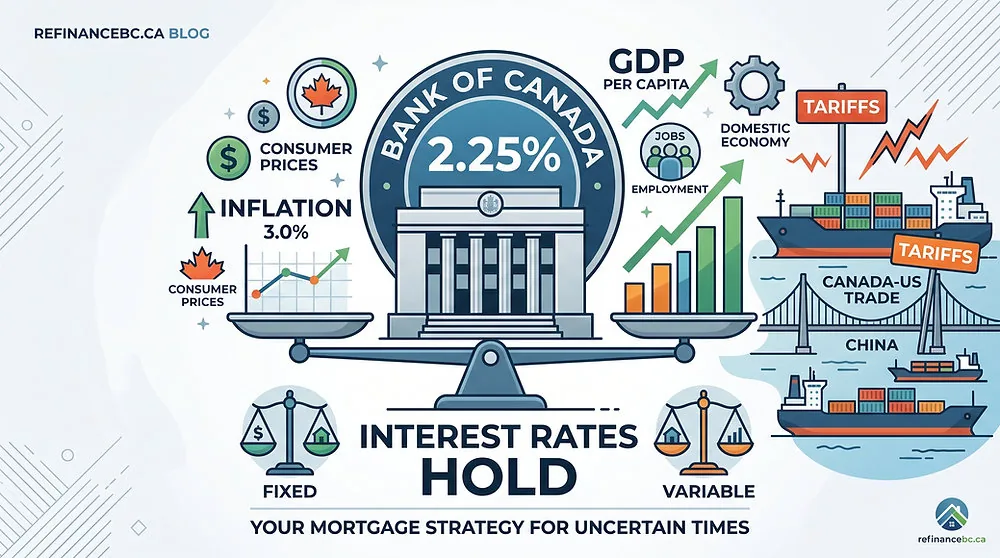
La Banque du Canada a annoncé aujourd’hui qu’elle maintient son taux directeur à 2,25 %.
Cette décision était largement attendue et, franchement, il y avait très peu de raisons pour que la Banque fasse autre chose.
L’économie canadienne s’est comportée un peu mieux que prévu au cours des derniers mois, mais l’inflation demeure élevée et la situation commerciale avec les États Unis s’est considérablement détériorée.
Pour les emprunteurs hypothécaires, mes conseils n’ont pas vraiment changé.
L’inflation demeure le problème
L’inflation canadienne a atteint 3,0 % en juillet, ce qui la place tout en haut de la fourchette cible de 1 % à 3 % de la Banque du Canada.
C’est probablement la principale raison pour laquelle une autre baisse de taux est difficile à justifier.
En même temps, l’économie canadienne n’est certainement pas en surchauffe.
Le taux de chômage demeure relativement élevé, les ménages continuent de s’adapter aux coûts d’emprunt plus élevés et nous faisons de nouveau face à une importante incertitude entourant notre principal partenaire commercial.
Autrement dit, il n’y a pas vraiment d’argument convaincant en faveur d’une baisse de taux, mais il n’y en a pas non plus en faveur d’une hausse.
Maintenir le taux à 2,25 % est logique.
L’économie a connu un assez bon trimestre
L’une des évolutions les plus positives depuis ma dernière mise à jour concerne la croissance économique du Canada.
L’économie canadienne a progressé beaucoup plus rapidement que prévu au deuxième trimestre.
Encore plus encourageant, le PIB par habitant a augmenté.
Au cours des dernières années, la population canadienne a souvent augmenté plus rapidement que notre économie. Cela signifiait que l’économie pouvait techniquement être en croissance alors que l’activité économique par Canadien diminuait.
Voir enfin le PIB par habitant augmenter est donc une bonne nouvelle.
La situation de l’emploi s’est également quelque peu améliorée, le taux de chômage canadien ayant diminué à 6,4 % en juillet.
Rien de tout cela ne ressemble à une économie en crise.
Malheureusement, au moment même où les données économiques canadiennes commençaient à s’améliorer, la situation commerciale s’est considérablement détériorée.
L’accord commercial entre le Canada et les États Unis est tombé à l’eau
Il y a quelques semaines, il semblait de plus en plus probable que le Canada et les États Unis allaient finalement parvenir à une forme d’entente commerciale.
Ce n’est pas arrivé.
Les négociations ont échoué en août et les États Unis ont imposé des tarifs supplémentaires sur certains produits canadiens. Le Canada a répondu avec ses propres mesures tarifaires.
Cette semaine, les deux pays ne négocient même plus activement.
Le premier ministre Mark Carney a indiqué que le Canada demeure disposé à retourner à la table des négociations, mais que les États Unis doivent d’abord démontrer qu’ils souhaitent sérieusement parvenir à une entente.
Il s’agit probablement de l’un des plus grands risques pour l’économie canadienne en ce moment.
Et le problème ne se limite pas aux tarifs eux mêmes.
C’est l’incertitude.
Imaginez que vous dirigez une entreprise canadienne et que vous envisagez d’investir 50 millions de dollars pour agrandir une usine.
Faites vous cet investissement si vous ne savez pas quels tarifs s’appliqueront à vos produits dans six mois?
Embauchez vous 100 employés supplémentaires?
Construisez vous cette usine au Canada ou ailleurs?
Même les entreprises qui ne sont pas actuellement touchées par les tarifs pourraient reporter leurs investissements simplement parce qu’elles ne savent pas ce qui arrivera ensuite.
Et maintenant, il y a la Chine
C’est ici que les choses pourraient devenir encore plus compliquées.
Le Canada tente de réduire sa dépendance envers les États Unis en développant des relations commerciales plus importantes ailleurs dans le monde, notamment avec la Chine.
Plus tôt cette année, le Canada et la Chine ont conclu une entente commerciale limitée qui a réduit certains des tarifs entre les deux pays.
Le président Trump a répondu sur Truth Social en menaçant d’imposer des tarifs de 100 % sur les produits canadiens si le Canada concluait une entente commerciale plus importante avec la Chine.
Le Canada se retrouve donc dans une position difficile.
Notre principale relation commerciale est devenue beaucoup moins prévisible. Logiquement, le Canada doit donc diversifier ses échanges commerciaux.
Mais l’un des plus grands marchés alternatifs au monde est la Chine, et le développement d’une relation plus étroite avec celle ci pourrait potentiellement entraîner encore plus de tarifs de la part des États Unis.
Il est impossible de savoir si ces menaces deviendront réellement des politiques.
Mais les entreprises doivent prendre des décisions aujourd’hui en fonction, entre autres, de ce qui pourrait arriver demain.
Et cette incertitude a un véritable coût économique.
L’Iran demeure l’autre grande inconnue
La guerre commerciale n’est pas le seul problème géopolitique qui complique le travail de la Banque du Canada.
Le conflit avec l’Iran s’est de nouveau intensifié.
Les États Unis ont lancé de nouvelles frappes contre l’Iran cette semaine, l’Iran a répliqué et le détroit d’Ormuz, l’une des routes les plus importantes au monde pour le transport du pétrole et du gaz naturel, demeure fortement perturbé.
Les prix du pétrole ont immédiatement recommencé à augmenter, le Brent dépassant de nouveau les 90 $ US le baril.
Pourquoi un conflit qui se déroule à des milliers de kilomètres aurait il une incidence sur les taux hypothécaires canadiens?
L’inflation.
Nous en avons déjà vu les effets cette année.
La hausse du prix du pétrole a fait augmenter le prix de l’essence, et ces coûts ne s’arrêtent pas à la pompe. Le transport devient plus coûteux, les compagnies aériennes paient davantage pour leur carburant, le camionnage devient plus cher et, éventuellement, une partie de ces coûts supplémentaires se retrouve dans le prix des autres biens et services.
La Banque du Canada a déjà reconnu que le conflit au Moyen Orient a contribué de façon importante à la hausse de l’inflation au Canada cette année.
Cela crée une autre situation difficile pour la Banque.
Normalement, un ralentissement économique augmenterait les probabilités d’une baisse des taux.
Mais si ce ralentissement survient au même moment qu’un choc pétrolier qui pousse l’inflation à la hausse, il devient beaucoup plus difficile de réduire les taux.
Nous avons donc maintenant deux risques externes importants qui tirent l’économie canadienne dans des directions différentes.
La guerre commerciale avec les États Unis menace les investissements, les exportations et l’emploi au Canada.
Le conflit avec l’Iran menace l’approvisionnement énergétique mondial et exerce une pression à la hausse sur l’inflation.
Malheureusement, la Banque du Canada ne peut contrôler ni l’un ni l’autre avec ses taux d’intérêt.
Alors, où vont les taux d’intérêt maintenant?
C’est ici que les choses deviennent intéressantes.
Il y a quelques mois, la discussion portait encore principalement sur le moment où la Banque du Canada pourrait réduire ses taux de nouveau.
Je pense que cette discussion est en grande partie terminée.
À 2,25 %, le taux de la Banque du Canada est déjà relativement bas. L’inflation se situe autour de 3 %, l’économie s’est comportée mieux que prévu et il n’y a aucune raison évidente pour que la Banque stimule agressivement l’économie.
Sans la situation commerciale, nous pourrions même commencer à nous demander si le prochain mouvement pourrait éventuellement être une hausse de taux.
Mais les tarifs compliquent tout.
Les tarifs peuvent faire augmenter les prix, ce qui crée de l’inflation.
En même temps, une guerre commerciale peut réduire les investissements, l’emploi et la croissance économique.
La Banque du Canada se retrouve donc devant deux problèmes opposés exactement au même moment.
Une inflation plus élevée favorise des taux d’intérêt plus élevés.
Une économie plus faible favorise des taux d’intérêt plus bas.
Pour l’instant, la réponse la plus logique est probablement exactement ce que la Banque a fait aujourd’hui :
Rien.
Qu’est ce que cela signifie pour votre hypothèque?
Pas grand chose n’a changé.
Je ne pense toujours pas que quelqu’un devrait choisir une hypothèque à taux variable parce qu’il s’attend à une série de baisses importantes du taux de la Banque du Canada.
La Banque pourrait elle réduire son taux de nouveau si l’économie se détériorait considérablement? Absolument.
Mais je ne bâtirais pas une stratégie hypothécaire autour de cette prédiction.
Si vous choisissez un taux variable aujourd’hui, vous devriez être à l’aise avec le paiement aujourd’hui et le choisir parce que vous appréciez sa flexibilité et que vous êtes à l’aise avec les fluctuations possibles des taux d’intérêt.
Le même principe s’applique aux taux fixes.
Les taux hypothécaires fixes sont principalement influencés par le marché obligataire, et non directement par l’annonce de la Banque du Canada aujourd’hui.
Il est extrêmement difficile de prédire exactement où se trouveront les rendements obligataires ou le taux de la Banque du Canada dans un an, deux ans ou trois ans.
La décision entre un taux fixe et un taux variable, ou entre un terme de trois ans et de cinq ans, devrait plutôt dépendre de votre situation financière, de votre tolérance au risque et, surtout, de ce que vous prévoyez faire avec votre propriété et votre hypothèque pendant cette période.
Mes perspectives
Le maintien du taux de la Banque du Canada à 2,25 % aujourd’hui correspondait à ce que je prévoyais.
L’économie canadienne montre certains signes encourageants.
L’inflation demeure plus élevée que nous le souhaiterions, mais le chômage reste élevé et l’économie n’est pas en surchauffe.
La plus grande inconnue demeure encore une fois le commerce international.
Les négociations entre le Canada et les États Unis ont échoué, les tarifs ont augmenté et les efforts du Canada pour diversifier ses échanges commerciaux vers des pays comme la Chine pourraient potentiellement provoquer une nouvelle confrontation avec les États Unis.
En même temps, le conflit avec l’Iran et les perturbations sur les marchés mondiaux de l’énergie ajoutent une autre source de pression inflationniste.
Cette combinaison rend particulièrement difficile de prévoir où se trouvera l’économie dans six ou douze mois.
Pour les emprunteurs hypothécaires, cependant, mes conseils n’ont pas changé.
Ne choisissez pas votre hypothèque en essayant de prédire la prochaine annonce de la Banque du Canada.
Choisissez l’hypothèque qui convient à votre situation financière et à vos projets aujourd’hui.
Et si le monde change encore?
On s’ajustera.
Simon Bilodeau and Gina Lopez
604-828-9864
Simon Bilodeau is a mortgage broker, financial writer, and co-founder of RefinanceBC. He specializes in translating economic trends into clear mortgage strategies for BC homeowners. Often featured on Radio-Canada and CBC, Simon is known for honest, data-driven advice delivered in plain language. He works alongside his wife Gina, forming a bilingual team serving clients across the province.